 AxenCor
Antes da viabilidade: sete perguntas que decidem se um projecto industrial em Angola deve avançar
Análise AxenCor · método · leitura de 7 minutos
Um estudo de viabilidade completo exige tempo, especialistas e um orçamento significativo. Não deve ser a forma de descobrir um obstáculo que algumas semanas de trabalho teriam revelado. Antes de o encomendar, a AxenCor faz sete perguntas. Para cada uma: o que deve ser demonstrado, a informação mínima necessária e os sinais que levam a continuar, reorientar ou parar.
Porquê qualificar antes de estudar
No início de um projecto, a informação é escassa e os números têm grande amplitude. Segundo a AACE International, uma estimativa de custos de Classe 5 — triagem conceptual, com 0 a 2% de definição do projecto — pode ficar −20% a −50% abaixo e +30% a +100% acima do custo final. Uma estimativa de Classe 4, na fase de estudo ou de viabilidade, ainda varia entre −15% e −30% e entre +20% e +50% [1]. A AACE sublinha que estes intervalos dependem também do grau de familiaridade com a tecnologia e da qualidade dos dados de referência.
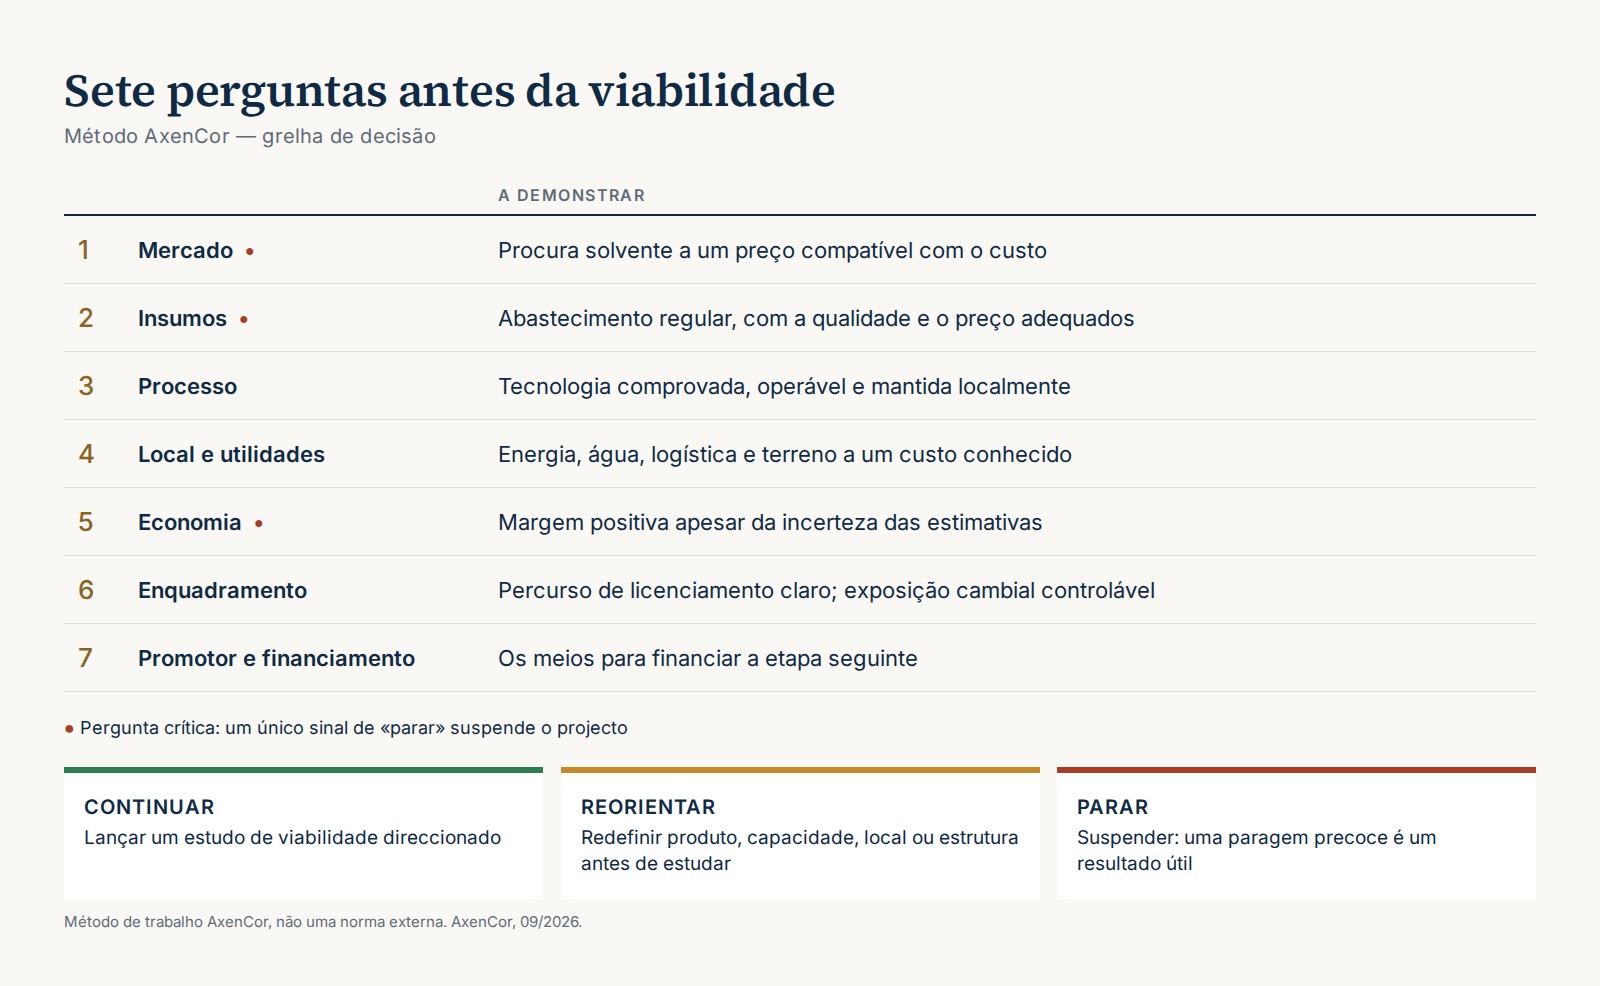
Nesta fase, o objectivo não é a precisão. É saber se as incertezas são aceitáveis e quais devem ser resolvidas primeiro. A grelha abaixo é o método de trabalho da AxenCor: não é uma norma, mas uma sequência de perguntas que aplicamos a cada oportunidade.
1. Existe mercado para este produto, a este preço?
Quando parte da procura é actualmente satisfeita por importações, o preço de referência é muitas vezes o preço de importação posto à porta do cliente. É esse o preço que o projecto tem de bater, com qualidade igual ou superior.
A demonstrar — procura solvente a um preço compatível com o custo de produção visado.
Informação mínima — clientes-alvo identificados; volumes; preços de compra actuais; especificações de qualidade e condições de homologação.
Continuar se os compradores estão dispostos a testar o produto ou a assinar uma carta de intenção.
Reorientar se a procura existe, mas para outro produto, outra qualidade ou outro segmento.
Parar se nenhum comprador está disposto a comprometer-se, ou o preço-alvo continua abaixo do custo.
2. Os insumos estão assegurados?
A transformação local nem sempre elimina a dependência das importações: pode deslocá-la para as matérias-primas, os reagentes ou as peças sobressalentes.
A demonstrar — um abastecimento regular, com a qualidade e o preço adequados, durante toda a vida do projecto.
Informação mínima — fontes locais ou importadas; qualidade; volumes; preço e moeda de facturação; prazos; soluções alternativas.
Continuar se pelo menos uma fonte fiável e uma alternativa credível estão identificadas.
Reorientar se o insumo só está disponível noutra forma ou noutra origem, com impacto no processo ou no custo.
Parar se um insumo crítico não tem fonte fiável nem substituto.
3. O processo está comprovado e adaptado ao contexto?
Uma tecnologia que funciona noutro lugar tem também de poder ser operada e mantida no local, com as competências e a logística de peças sobressalentes disponíveis.
A demonstrar — uma tecnologia comprovada à escala visada, operável e mantida localmente.
Informação mínima — referências industriais comparáveis; fabricantes identificados; necessidades de competências, peças sobressalentes e manutenção.
Continuar se a tecnologia tem referências, vários fabricantes podem fornecê-la e a manutenção pode ser organizada.
Reorientar se a capacidade ou o nível de automação têm de ser revistos para o contexto local.
Parar se não existe referência a esta escala, ou a manutenção é impossível no local.
4. O local e as utilidades são realistas?
A energia, a água e os acessos logísticos pesam muitas vezes mais na escolha do local do que o próprio terreno.
A demonstrar — um local acessível, com energia, água e logística disponíveis a um custo conhecido.
Informação mínima — potência e consumos necessários; opções e custos de abastecimento; necessidades de água; acesso rodoviário, ferroviário ou portuário; terreno.
Continuar se as utilidades estão disponíveis, ou uma solução de produção própria foi orçamentada.
Reorientar se é necessário outro local, outra fonte de energia ou uma capacidade faseada.
Parar se a necessidade de energia ou de logística é incompatível com qualquer local acessível a um custo aceitável.
5. A economia aguenta-se em ordem de grandeza?
Tendo em conta os intervalos acima, um projecto que só apresenta margem no cenário mais favorável não está pronto para a viabilidade.
A demonstrar — uma margem positiva no cenário de base e uma sensibilidade controlada aos pressupostos-chave.
Informação mínima — estimativa de custos de investimento e de exploração de nível triagem; preço de venda; pressupostos-chave e respectivo intervalo.
Continuar se a margem mantém-se positiva depois de considerada a incerteza das estimativas.
Reorientar se a rentabilidade só aparece com outra capacidade, outro produto ou outra configuração.
Parar se o projecto não é viável mesmo no cenário favorável, ou assenta num único pressuposto frágil.
6. Os quadros regulamentar e cambial estão compreendidos?
Em Angola, o investimento privado rege-se pela Lei n.º 10/18, alterada pela Lei n.º 10/21, de 22 de Abril de 2021, que prevê nomeadamente um regime contratual negociado com o Estado e regula a transferência de dividendos para o exterior [2]. Podem aplicar-se, além disso, licenças e autorizações sectoriais. A sua análise compete a juristas especializados; na fase de qualificação, a questão é saber se o percurso está identificado.
A demonstrar — um percurso de licenciamento identificado e uma exposição cambial controlável.
Informação mínima — regime de investimento previsto; licenças sectoriais e ambientais necessárias; moeda das receitas e dos custos; condições de transferência.
Continuar se o percurso de licenciamento e o respectivo prazo são conhecidos, e os fluxos financeiros previstos enquadram-se no quadro legal.
Reorientar se a estrutura jurídica, a localização ou a parceria com um parceiro local têm de ser adaptadas.
Parar se uma autorização bloqueadora não tem visibilidade, ou o risco cambial não pode ser coberto num projecto financiado em divisas.
7. O promotor e o financiamento estão à altura do projecto?
Os financiadores olham para o projecto, mas também para quem está por trás dele: capacidade de financiar o desenvolvimento, governação, compromisso em capital próprio.
A demonstrar — a capacidade de financiar a fase de desenvolvimento e uma estrutura credível para os futuros financiadores.
Informação mínima — capital próprio disponível; orçamento para os próximos estudos; governação; tipos de financiadores adequados à dimensão do projecto.
Continuar se o capital próprio e o orçamento para os próximos estudos estão assegurados.
Reorientar se é preciso encontrar primeiro um co-investidor ou um parceiro industrial.
Parar se não há capital próprio disponível nem foi identificada forma de financiar a etapa seguinte.
Ler o resultado
- Continuar — as sete perguntas têm resposta suficiente: a viabilidade pode começar, centrada nas incertezas restantes.
- Reorientar — um ou mais pontos exigem uma redefinição (produto, capacidade, local, estrutura). Vários sinais de reorientação significam que o projecto deve ser redefinido antes de qualquer trabalho de viabilidade.
- Parar — um único sinal de paragem numa pergunta crítica — mercado, insumos ou economia — basta para suspender o projecto. Uma paragem precoce é um resultado útil: protege o orçamento e a credibilidade do promotor.
Perspectiva AxenCor
Esta qualificação é a primeira etapa do nosso método. Precede o estudo de viabilidade e define o seu âmbito: o que já está estabelecido, o que falta demonstrar e o que não vale a pena estudar.
Tem um projecto industrial para qualificar? → Submeter um projecto · → O nosso serviço de Estratégia Industrial
Este artigo apresenta um método de trabalho. Não constitui aconselhamento jurídico, fiscal ou de investimento.
- [1] AACE International, RP 18R-97, rev. 7 de Agosto de 2020, Tabela 1.
- [2] República de Angola, Lei n.º 10/21, de 22 de Abril de 2021, que altera a Lei n.º 10/18, de 26 de Junho de 2018 (Lei do Investimento Privado), Diário da República, I Série, n.º 71.